
أبرز الفروق بين لفائف الصلب والصفائح المسطحة
لفائف الصلب عبارة عن شريط مستمر ملفوف حول عين مركزية. أما الصفيحة المسطحة المقطوعة حسب الطول فتُسلم على هيئة ألواح منفصلة غير مشكَّلة ومقطوعة بطول متفق عليه. وكلا الشكلين يحتاجان إلى تشكيل ليصبحا لوحات سقف. وحدِّد في استفسارك عبارة «صفيحة مسطحة غير مشكَّلة»، لأن قائمة «صفائح سقف مقطوعة حسب الطول» قد تشير إلى لوحة جاهزة التشكيل.
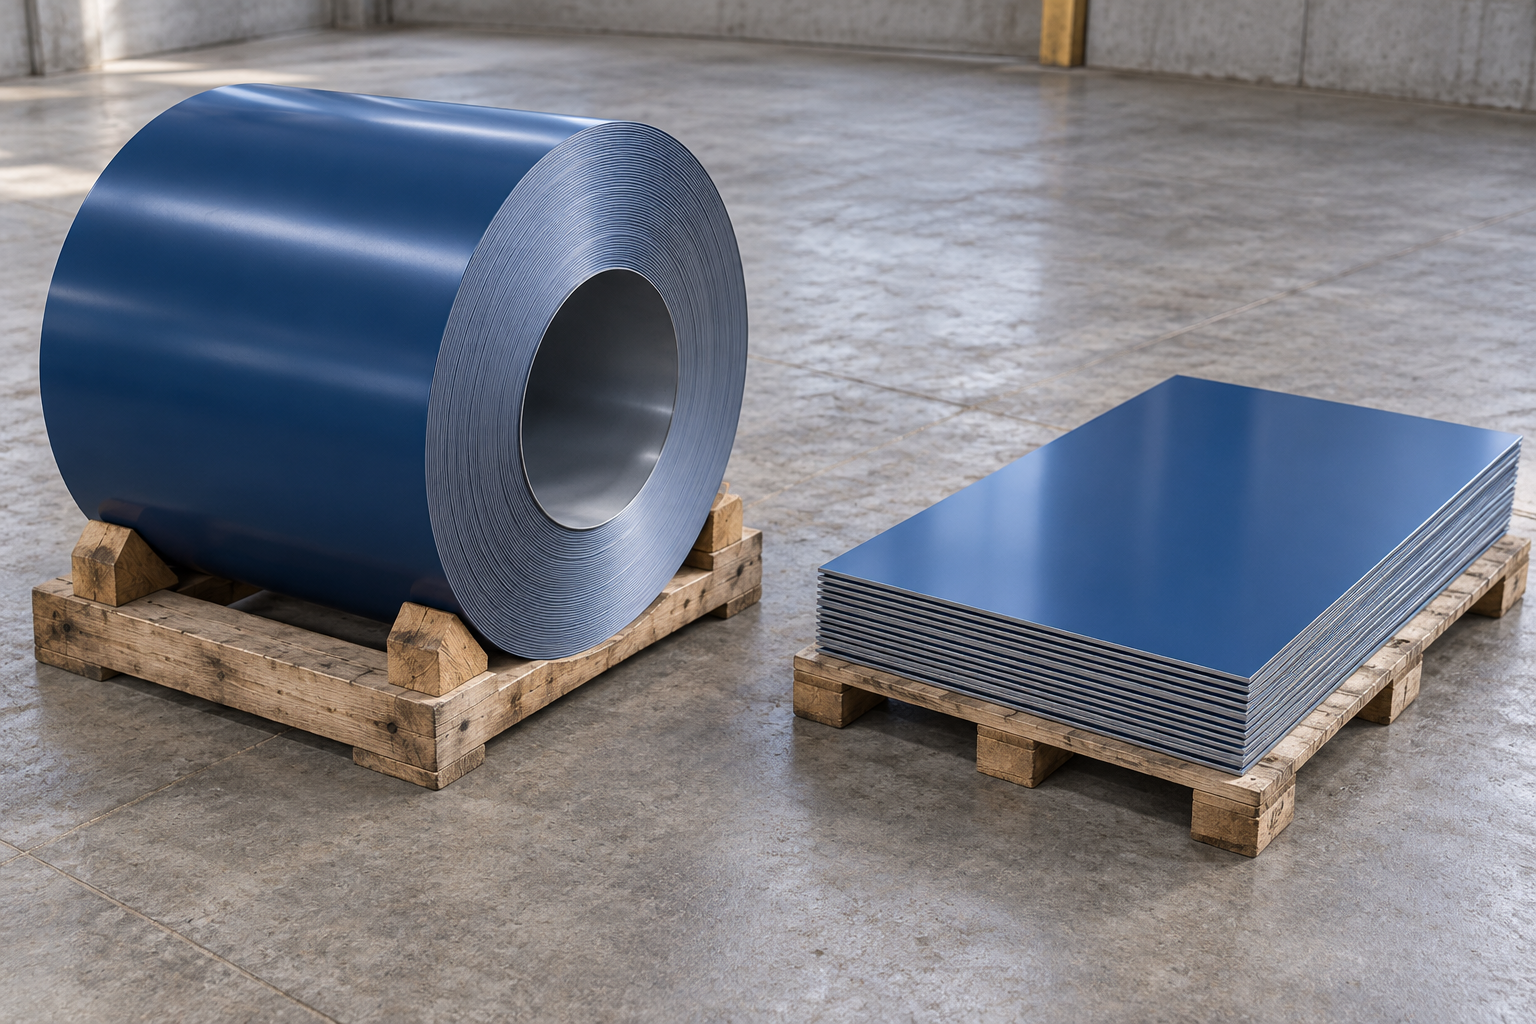
مع اللفائف، يتولى المصنع أو مُجهِّزه عملية فك اللفافة وأي عمليات مستلزمتها مثل التسوية، والتقسيم الطولي، والقطع. أما مع الصفائح المسطحة، فقد أنجز جزءٌ من هذه العمليات مسبقًا قبل التسليم. وبغض النظر عن استخدام آلة لقطع اللفائف المشتراة إلى ألواح قبل التشكيل، فإن الشراء الأصلي لا يزال يتم لللفائف. وقارن عروض الأسعار عند نفس مرحلة المعالجة.
العرض المدخل وعرض التغطية للوحة
العرض المدخل هو عرض الشريط أو اللوح المسطح قبل التشكيل. أما عرض التغطية فهو العرض الذي تغطيه اللوحة النهائية على السقف. ويتم استهلاك جزء من العرض المدخل في تشكيل أرجل اللوحة. واستخدم الأبعاد المذكورة في رسم الملف المختار؛ إذ لا ينطبق افتراض ثابت لمساحة الهامش على كل لوحة.
نظرة سريعة على اللفائف والصفائح المسطحة
مرّر للعرض الكامل للجدول.
| عامل | لفائف الصلب | صفائح مسطحة مقطوعة حسب الطول |
|---|---|---|
| المعدات | تتطلب معدات متوافقة لفك اللفافة ومناولتها وتغذيتها | تتطلب عملية تقبل الألواح الفردية وأطوالها |
| المرونة في الطول | يمكن قطع الأطوال لتتوافق مع طلب اللوحات ضمن حدود الخط | تحدد أطوال الألواح المورَّدة مقدار إعادة القطع المطلوبة |
| المناولة والتخزين | تتطلب مناولة كتلة اللفافة والحفاظ على حماية الجزء المتبقي من الشريط | تتطلب مناولة وحماية الألواح الفردية أو الحزم |
| موازنة المادة | افصل الخسائر الابتدائية والنهاية عن الجزء القابل للاستخدام من اللفافة المتبقية | افصل القطع الزائدة عن القطع ذات الاستخدام التالي المؤكد |
| مقارنة التكلفة | تشمل إعداد اللفائف، والتشكيل، والمناولة، واحتساب الكمية المتبقية | تشمل قطع المورد وأي إعادة قطع يقوم بها المشتري، والتغذية، والمناولة |
ما الشكل الذي يمكن لخط إنتاج ألواح السقف معالجته؟
تغذية اللفائف ومناولتها
بالنسبة للفائف، تحقق من العرض والسمك ومقاومة المادة المدخلة مقابل الحدود القصوى لخط التشكيل. ثم تحقق من قطر الفائة الداخلي، وقطرها الخارجي، وكتلتها مقابل معدات فك الفائف ومعدات الرفع. ويجب أن يدعم تكوين تلك الآلة الشكل المختار والمادة المختارة.
تغذية الصفائح وطول الألواح
بالنسبة للصفائح المسطحة، تحقق من قبول الخط لتغذية الصفائح، وتوجيه اللوح بدقة، وقدرته على دعم الأطوال المطلوبة. كما اتفق على درجة التسطّح وحالة الحواف اللازمة للتغذية. وإذا كان التكوين المركَّب يقبل اللفائف فقط لإنتاج لوحتك، فلا يمكن اعتبار الألواح المسطحة بديلًا على هذا الخط.
تقبل بعض آلات التشكيل كلاً من الصفائح واللفائف، مع وجود حدود لمادة التغذية وأدنى أطوال للوحات تعتمد على الملف والتكوين. وتحقق من الطراز الذي ستستخدمه فعليًّا. أما عمليات الطي أو الدفعات فهي بديلٌ متاحٌ عندما يمكنها إنتاج نفس اللوحة المحددة.

كم كمية المادة التي يستهلكها كل خيار؟
طلب مؤلف من ٢٤٠ لوحة بأطوال مختلفة
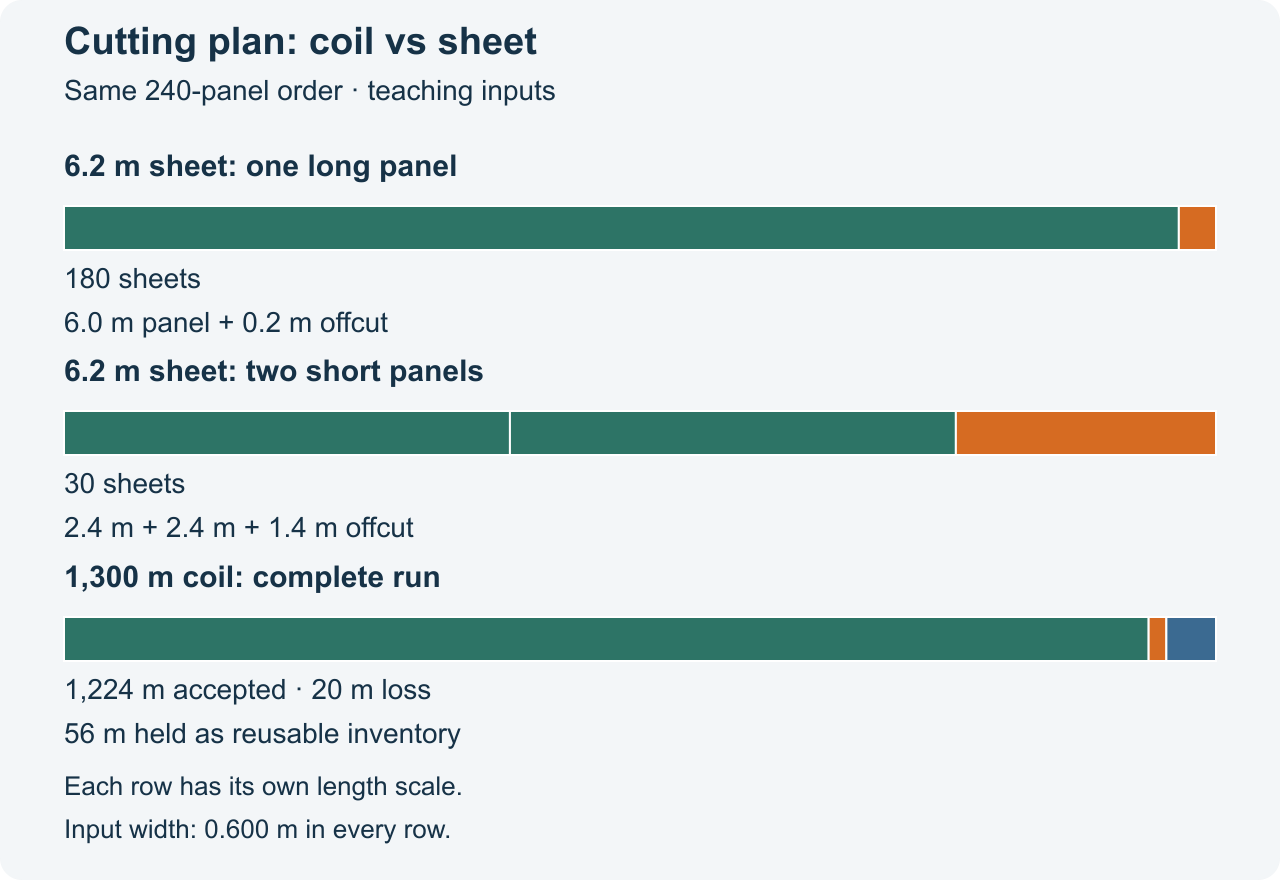
في هذه المقارنة الافتراضية، يحتاج الطلب إلى ١٨٠ لوحة بطول ٦٫٠ أمتار و٦٠ لوحة بطول ٢٫٤ متر. ويمكن لكلا العمليتين إنتاج اللوحة المحددة في الوقت المطلوب. وقد افترضت الحسابات الكميات وهدر المواد وملاءمة المعدات والأسعار. وتشمل الأطوال هامش التصنيع المسموح به؛ ولا تشمل أي قص إضافي أو فقدان بسبب شق القطع أو رفض أي لوحات.
للهذا الطلب، نفترض أن مورد الصفائح قادر على تلبية الكمية وتاريخ التسليم المطلوبين فقط باستخدام ألواح بطول ٦٫٢ متر. ولم تُقدَّم عروض أسعار للألواح التي تتطابق مع طولي ٦٫٠ متر و٢٫٤ متر في ظل هذه الشروط. وهذه القيود في طول التوريد تفسر إعادة قص الصفائح أدناه، وهي ليست عيبًا جوهريًّا في الصفائح المسطحة.
احفظ ثلاث كميات منفصلة: مساحة المادة المسطحة المشتراة، ومساحة تغطية الألواح النهائية، والمادة المتبقية المخصصة لاستخدام لاحق مؤكَّد. وبعرض مدخل قدره ٠٫٦٠٠ متر وعرض تغطية قدره ٠٫٥٠٠ متر، يحتاج الطلب إلى (١٨٠ × ٦٫٠) + (٦٠ × ٢٫٤) = ١٢٢٤ مترًا من طول اللوح المقبول. وهذا يستهلك ٧٣٤٫٤ م² من المادة المفروشة، ويُنتج ٦١٢٫٠ م² من مساحة التغطية الاسمية للألواح. وتؤثر تداخلات السقف والفتحات في حساب التغطية المركَّبة الفعلية.
خطط القطع وموازنة المادة
مرّر للعرض الكامل للجدول.
| قياس | شراء لفائف | شراء صفيحة بطول ٦٫٢ متر |
|---|---|---|
| المادة المدخلة المشتراة | 1,300 م × 0.600 م = 780.0 م² | 210 قطعة خام × 6.2 م × 0.600 م = 781.2 م² |
| خطة القص | طول اللوح المقبول: 1,224 م؛ إجمالي الفاقد الناتج عن الإعداد والطرف: 20 م | تُنتج 180 قطعة خام لوحة واحدة بطول 6.0 م لكل منها؛ وتُنتج 30 قطعة خام لوحتين بطول 2.4 م لكل منها |
| المساحة المطورة المقبولة | 734.4 م² | 734.4 م² |
| الفواقد/القطع الزائدة التي لا تُخطط لإعادة استخدامها في هذا المثال | 20 × 0.600 = 12.0 م² | (180 × 0.2 + 30 × 1.4) × 0.600 = 46.8 م² |
| المواد القابلة للاستخدام المُحتفظ بها لتشغيل لاحق | 56 × 0.600 = 33.6 م² | 0.0 م² في هذه الخطة الافتراضية |
| مساحة تغطية الألواح المقبولة | 612.0 م² | 612.0 م² |
المخزون القابل للاستخدام ونسبة العائد من العملية
يبلغ رصيد اللفائف: 780.0 = 734.4 م² في الألواح + 12.0 م² فاقد + 33.6 م² محفوظ. ويبلغ رصيد الصفائح: 781.2 = 734.4 م² في الألواح + 46.8 م² من القطع الزائدة. واللفائف المحفوظة تُعتبر مخزونًا قابلاً للاستخدام في هذا المثال؛ أما في طلب فعلي، فيجب التحقق من أبعادها المتبقية وحالتها والاستخدام المتوقع لها قبل اعتبارها كذلك.
وبالمقارنة مع المواد المستهلكة، تبلغ نسبة عائد اللفائف في هذا المثال: 734.4 ÷ (734.4 + 12.0) = 98.4%؛ ونسبة عائد الصفائح: 734.4 ÷ 781.2 = 94.0%. وتُستبعد المساحة 33.6 م² المحتفظ بها لتشغيل لاحق من مقام حساب نسبة عائد اللفائف. وهذه النسب تصف خطة القص هذه فقط، وليست نسب إنتاج نموذجية. وتظل المادة المشكَّلة في أرجل الألواح جزءًا من المساحة المطورة القابلة للاستخدام.
القطع الزائدة من الصفائح تعتمد على مدى توافق الأطوال المشتراة مع متطلبات الطلب. ويمكن أن تقلل توريد القطع الخام بالطول المطلوب إعادة القص لدى المُصنع. ومع ذلك، تبقى فواقد القص وتكاليف المعالجة لدى المورد ضمن سعر عرض المواد. ويجب إعادة حساب كلا خطتي القص وفق الأطوال الفعلية المعروضة، وسماحات التصنيع، والمرفوضات المتوقعة.
أي الخيارين أقل تكلفة لهذا الطلب من اللوحات؟
إجمالي الإنفاق وتكلفة المواد المستهلكة
قارن إجمالي الإنفاق اللازم لإنتاج نفس الألواح عند نفس نقطة التسليم وفي نفس التاريخ. ولغرض هذه المقارنة التمويلية، احسب جميع المواد المشتراة، بما في ذلك اللفائف المحتفظ بها لتشغيل لاحق. ويمكن حساب تكلفة داخلية للمواد المستهلكة تُخصِّص هذا المخزون بشكل منفصل، لكنها لا تخفض المبلغ النقدي المدفوع مقابل هذه العملية الشرائية.
تشمل أسعار عروض المواد الافتراضية التشطيب والتوثيق والتغليف. وتشمل ميزانيات الإنتاج الإعداد والتشكيل والمناولة وتخزين اللفائف المتبقية خلال فترة التخطيط. وتنتهي عروض الشحن لكلا الخيارين عند نفس المُصنع. وتُفترض مساواة الضرائب والرسوم الجمركية، وتُستبعد من المجموعين.
مرّر للعرض الكامل للجدول.
| التكلفة أو المخرجات | شراء لفائف | شراء صفيحة بطول ٦٫٢ متر | ما هو مشمول |
|---|---|---|---|
| حزمة المواد | 7,020 معروض | 7,180 معروض، بما في ذلك قص المورد للطول المطلوب | احسب الكميات المشتراة؛ ولا تُحمَّل تكلفة قص المورد مرة أخرى |
| ميزانية إعداد/تشكيل/مناولة المشتري | 800 | 950 | اشمل الإعداد وإعادة قص الصفائح/إدخالها وحماية التشطيب وتخزين المتبقي حسب الحاجة |
| الشحن إلى نفس المُصنع | 400 معروض | 400 معروض | نفس حد الاستلام |
| إجمالي إنفاق الطلب | 8,220 | 8,530 | لا يوجد ائتمان تأملي لمخلفات أو بيع خردة |
| الإنفاق لكل متر مربع من تغطية الألواح | 8,220 ÷ 612 = 13.43 | 8,530 ÷ 612 = 13.94 | نفس المخرجات المقبولة؛ بالدولار الأمريكي/م²، مقربًا إلى السنت |
الفرق البالغ 310 دولار أمريكي وما قد يعكسه
تُعد اللفائف الخيار الأقل تكلفة لهذا الطلب الافتراضي: 8,220 دولار أمريكي مقابل 8,530 دولار أمريكي، أي فرق قدره 310 دولار أمريكي. وكلا العمليتين تحقّقان متطلبات الألواح والتاريخ المحدد للتسليم. كما أن اللفائف تُظهر فاقدًا أقل من المواد المستهلكة في خطة القص المذكورة، بينما تبقى تكلفة المخزون المحتفظ به بالكامل ضمن إجمالي الإنفاق.
الفرق البالغ 310 دولار أمريكي هو هامش القرار. وباستثناء مخرجات الألواح والتكاليف الأخرى، فإن زيادة تكاليف اللفائف بمقدار 310 دولار أمريكي مقارنةً بالصفائح تجعل المجموعين متساويين؛ وأي زيادة صافية أكبر تجعل الصفائح أرخص. وابدأ أولًا بالتحقق من تكاليف المناولة أو الإعداد أو التخزين غير المؤكدة لللفائف، دون احتساب أي تكاليف مدرجة مسبقًا في الميزانية مرتين.
قد يؤثر أيضًا عرض أسعار للقطع الخام المطابقة للأطوال المطلوبة في الاختيار. وقارن تكاليفه الكاملة للمواد والمعالجة والشحن وإنتاج المشتري مقابل 8,220 دولار أمريكي، مع الحفاظ على نفس مخرجات الألواح والتاريخ. ويجب أن يوضح العرض ما إذا كانت عمليات الإعداد لدى المورد مشمولة أم لا؛ فانخفاض القص في مصنعك لا يعني اختفاء تكاليف المعالجة من سلسلة التوريد.
استبعد أي خيار لا يمكنه تلبية متطلبات الآلة أو الألواح قبل مقارنة الأسعار. وإذا كانت هناك عناصر ناقصة مثل الشحن أو المعالجة الضرورية أو المخرجات القابلة للاستخدام المتوقعة، فاعرض المجموع الجزئي المعروف واطلب تلك العناصر قبل اتخاذ قرار التكلفة النهائي.
اختياري: احسب نقطة التعادل الدفعية
للمدى الذي تتغير فيه أحجام الدفعات مع ثبات التكاليف، اكتب إجمالي تكلفة اللفائف على الصورة: F_C + v_C × Q، وإجمالي تكلفة الصفائح على الصورة: F_S + v_S × Q. حيث تمثل Q وحدة المخرجات نفسها لكلا الخيارين، مثل متر مربع من تغطية الألواح؛ وتشمل F جميع التكاليف الثابتة بالدولار الأمريكي، بما في ذلك التكاليف الأولية والإعداد والرسوم المرتبطة بالطلب أو الشحن لمرة واحدة؛ وتمثل v التكلفة بالدولار الأمريكي لكل وحدة مخرجات.
عندما تكون v_S أكبر من v_C، تكون نقطة التقاطع هي: Q = (F_C − F_S) ÷ (v_S − v_C). واستخدم هذه النقطة فقط إذا كان الناتج موجبًا وداخل النطاقات المدعومة والصالحة للعرض لكلا العمليتين. وتكون تكلفة اللفائف المُنمذجة أقل فوق هذه النقطة، بينما تكون تكلفة الصفائح المُنمذجة أقل تحتها. وقد تجعل الحدود الدنيا للشراء والمخزون المتبقي ومعدلات الإنتاج المتغيرة النموذج الخطي البسيط غير مناسب.
ما الذي يجب تحديده عند طلب لفائف أو صفائح مسطحة؟
المواد والأحجام وشروط التسليم
قارن درجة الفولاذ نفسها، وأساس السماكة، والطلاء المعدني، والطلاء العلوي والسفلي، واللون، ونسخة المقطع. وافصل بين سماكة المعدن الأساسي وسماكة الطبقة المطلية الإجمالية. وادرج العرض المدخل وعرض التغطية وأطوال الألواح وكمياتها.
لللفائف: أضف الحدود القصوى والدنيا للقطر الداخلي والخارجي، والكتلة القصوى، وأي عرض مطلوب للشق. وللصفائح: أضف عرض القطعة الخام، والأطوال المطلوبة وعددها، والتسامح، والتجانس، وحالة الحواف. وحدّد اتجاه الطلاء وحماية التغليف وتاريخ الاستلام. واستخدم شروط منتج الطلاء الفعلية للمنتج؛ أما أسئلة الدفعات البديلة وطبقة الطلاء فمغطاة أدناه.

أسئلة شائعة حول اللفائف والصفائح المسطحة المستخدمة في لوحات السقف
هل يمكن وصل لوحتين قصيرتين لتكوين لوحة سقف واحدة أطول؟
استخدم طول اللوحة المحدد ما لم يقبل المصمم المسؤول ومتطلبات نظام السقف وجود وصلة. ويؤدي وصل قطعتين قصيرتين إلى تغيير تفاصيل السقف وقد يؤثر على الأداء وشروط الضمان. وإذا تم قبول الوصلة، فاضمِن في المقارنة تكلفة التصنيع والتركيب والتفتيش الإضافية. والمثال العملي المذكور يستخدم ألواحًا مستمرة غير موصولة.
هل توجد كمية دفعة ثابتة تصبح بعدها اللّفافة أرخص من الصفائح؟
لا توجد كمية عالمية ثابتة من الألواح. فتكاليف الإعداد ومعدلات المعالجة وكميات الشراء وتكاليف المخزون المتبقي تختلف بين اللّفافات والصفائح. وقُمْ بمقارنة إجمالي النفقات عبر أحجام الدفعات المتوقعة، باستخدام نفس إنتاج الألواح وظروف التسليم. أما الحساب الاختياري في قسم التكاليف فينطبق فقط عندما تظل تلك التكاليف ثابتة.
هل يمكن لتوريد لفافة واحدة عريضة أن يلبّي عدة عروض عرضية مختلفة لألواح السقف؟
نعم، شريطة أن يمكن شق المادة إلى عروض تتناسب مع خطوط الاستلام. وحدّد الطلاء وتسلسل الشق وعرض الشرائط وهامش تقليم الحواف وكتلة كل لفافة ناتجة وحالتها النهائية. وادمج هذه الخدمة في تكلفة المادة. ولا يعني وجود جهاز تقليم حواف مدمج في الخط وحده أنه قادر على شق متعدد للشرائط وإعادة لفها.
هل يمكن استخدام القطع الزائدة من الصفائح في صنع العناصر المانعة للتسرب (فلشينغ) أو التزيين؟
نعم، عند توافق القطع الزائدة مع قائمة التقطيع المُعتمدة للعناصر المانعة للتسرب أو التزيين، ومع المادة والتشطيب المحددين، ومع عملية التشكيل. وتحقق أولًا من الأبعاد واتجاه التشطيب والكمية. فالقطع الطويلة ١,٤ متر في هذا المثال ليست مناسبة لكل عناصر التسرب. وقد يؤدي تخصيص القطع الزائدة القابلة للاستخدام لمشروع آخر إلى تغيير توزيع تكلفة المادة داخليًّا، لكنه لا يقلل المبلغ النقدي المدفوع مقابل الشراء الأصلي.
هل يمكن استخدام دفعة طلاء أخرى لبعض الألواح البديلة؟
تحقّق من التشطيب الأصلي ودفعة الطلاء واتجاه السطح، ثم قارن العينات الفعلية واتفق على نطاق الاستبدال قبل الطلب. واتبع متطلبات منتج الطلاء المتعلقة بدفعة الطلاء واتجاه السطح بالنسبة للتشطيب المحدد. وفي الحالات التي تنطبق فيها هذه الشروط، يجب الحفاظ على اتساقها عبر الوجه المرئي للسقف؛ إذ لا يكفي تطابق رمز اللون وحده لإثبات تطابق المظهر المطلوب.
هل يجب أن تستخدم اللّفافات والقطع المسطحة المُقطّعة حسب الطلب نفس الفيلم الواقي؟
اختر الفيلم والتغليف المناسبين تمامًا لنوع الطلاء وشكل التسليم. واطلب من منتج الطلاء تأكيد توافق الفيلم مع المادة وتوقيت إزالته ودعم التغليف لللفافات الملتفة، بما في ذلك أي تأثير له على استقرار اللف. كما تحتاج القطع المسطحة أيضًا إلى حماية سطحية مناسبة، لكن نفس ترتيب الفيلم لا ينطبق تلقائيًّا على اللّفافة الملتفة.
الأساس التقني ونطاق المصدر
تفترض المثال العملي أن كلا العمليتين قادرتان على إنتاج الألواح المحددة. يُرجى التأكيد على عرض التغذية، والسمك، والمواد، وحدود المناولة الخاصة بتكوين الجهاز الذي ستستخدمه. وتستند حسابات استهلاك المواد والفرق البالغ ٣١٠ دولارًا أمريكيًّا في النفقات النقدية إلى نفس الكميات المقبولة من الألواح، والأطوال، وعرض التصنيع (المُطوَّر)، وعرض التغطية.

